التعلّم الحسابي و المصارف : إعادة كبير في العلاقات المصرفية
التعلّم الحسابي و المصارف : إعادة كبير في العلاقات المصرفية
Blog Article
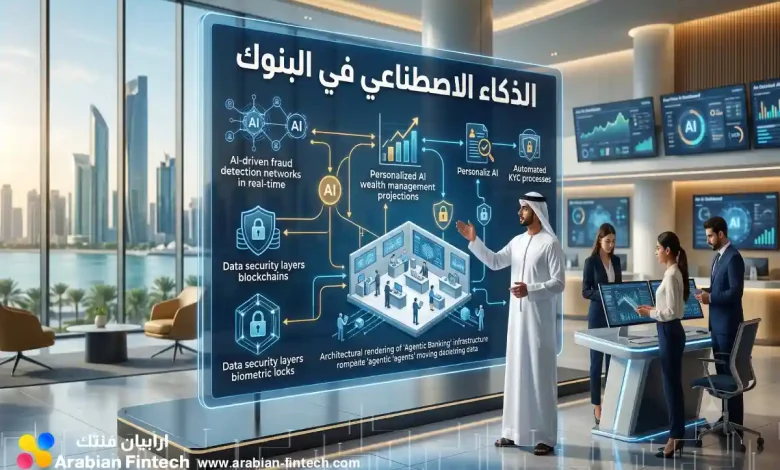
التحليل الآلي يُحدث تغييراً كبيرة في مجال العلاقات البنكية. فمن بواسطة برامج التحليل الاصطناعي، تتبنى المصارف طرقاً مبتكرة لـتعزيز رؤية العميل، وتسهيل المعاملات، وخفض التكاليف، ومكافحة الاحتيال الإلكترونية. ويتضمن ذلك حلول مثلها المساعِدين الحاسوبيين، وتقييم البيانات، وتكييف الخدمات. ترجو البنوك أن يقدم التعلّم الآلي في زيادة الفعالية وتنمية الأرباح.
استخدامات الذكاء الاصطناعي ضمن القطاع : استعراض شاملة
تُعيد استخدامات الذكاء ثورة ضمن القطاع المالي ، ويعمل على تحسين الكفاءة و تقديم خدمات أكثر للمستخدمين . تتضمن هذه الحلول حلول لمنع الجرائم تعزيز عمليات تقييم المخاطر، و أتمتة العمليات الروتينية، و تصميم الخدمات المالية للعملاء، و تعزيز جودة عملية اتخاذ القرارات الائتمانية بشكل واضح.
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المالي، مُشكِّلاً مستقبل العمليات وخدمات المستهلكين . تشمل هذه التحولات إنشاء روبوتات دعم آلية لتقديم دعم فوري ، و تعزيز إجراءات الكشف عن التلاعب، و تبسيط الإجراءات الروتينية مثل تنفيذ القروض و دراسة المخاطر. أيضاً، تُمكن الخوارزميات الذكية من تخصيص عروض استثمارية أكثر فعالية لكل مستهلك ، مما يساهم في زيادة الرضا و تحقيق الإنتاجية .
- تحسين تجربة العملاء .
- تسريع العمليات التشغيلية .
- تحسين الأمن من المخالفات .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه القطاع المصرفي تهديدات كبيرة من الجرائم الإلكترونية و التهديدات الرقمية. لحسن المباشر ، يمثل الذكاء الاصطناعيّ أداة قوية لمواجهة هذه المخاطر . يمكن البرامج المدعومة بالذكاء الاصطناعي تحليل بيانات ضخمة من المعاملات في لحظات ، وتحديد الأنماط غير الطبيعية التي قد تشير إلى نشاط احتيالي . فإنه يمكن أن يعمل على تسريع عمليات التحقق عن الجرائم ، و زيادة كفاءة التدخل الأمنية. يتضمن ذلك ما يلي:
- فحص سلوك العملاء
- تحديد المخاطر المتوقعة
- تأمين معلومات المستخدمين
وهذا، يلعب الذكاء الاصطناعيّ بشكل كبير في تأمين القطاع المصرفي من الخسائر الناجمة عن التلاعب المالي.
تطوير رحلة المستخدمين باستخدام تعلم الآلة في المؤسسات المالية
تمثل حلول تعلم الآلة وسيلة واعدة تخصيص مستوى خدمات الرقمية وتوفير تجربة الزبائن. عبر تحليل السجلات المتوفرة يمكن للبنوك استباق طلبات العملاء {و إعطاء خدمات مخصصة {و إجراء المعاملات التي تكون معقدة . النهج يساهم في تعزيز الولاء العملاء {و زيادة العائد للقطاع.
الذكاء الاصطناعيّ والائتمان: تحليل مفصل وموافقات أسرع نمو
تُحدث الذكاء الاصطناعيّ الحديث ثورة حقيقية في قطاع القروض التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية لتقييم المخاطر الائتمانية ، تُمكن الأنظمة الذكية من تحليل البيانات بشكل أسرع وأكثر دقة . هذا يؤدي إلى تأييدات أسرع على التمويل، و خفض التكاليف المرتبطة بالعمليات اليدوية . كما أن الذكاء الاصطناعي تسمح بإمكانية توسيع خدمات القروض للفئات التي محرومة سابقًا بسبب نقص البيانات الشاملة .
- تعزيز المخاطر الائتمانية
- زيادة سرعة دورة المصادقة
- تخفيض المصاريف المصاحبة بالتحليلات
الروبوتات المتقدمة في البنوك : خدمة عملاء على مدار الساعة
تُحدث الروبوتات المتقدمة ثورة في الدعم الفني في البنوك . تتيح هذه الحلول إمكانية تقديم مساعدة العملاء على مدار الساعة، كل اليوم . يمكن للعملاء الآن الحصول على حلول حول حساباتهم و إجراء التحويلات بشكل و بفاعلية . تدعم هذه الروبوتات أيضًا القطاع في تخفيض النفقات و تعزيز الكفاءة .
- توفير دعم سريع
- خفض مدد الانتظار
- تعزيز رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التعلم الآلي الاصطناعي والـ تحليلات المبتكرة ثورة حقيقية في القطاع المصرفي، حيث تتيح للبنوك تحليل رؤى قيّمة لتعزيز التوسع وتحسين الإنتاجية. من خلال استخلاص كميات ضخمة من المعلومات، يمكن للمتخصصين على العمليات تحديد فرص استكشف هنا واعدة ورسم خطط أذكى استنارة، مما يعزز إلى أداء أكثر ربحية .
التحديات و الفرص : تطبيق الذكاء الاصطناعي في المؤسسات المالية في الدول العربية
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ التعلم الآلي كأداة لتحسين الكفاءة وخفض التكاليف. ومع ذلك، يواجه تبني هذه التقنية مجموعة متنوعة من الصعوبات. تتضمن هذه التحديات نقص المهارات المتخصصة في الذكاء الاصطناعي، و محدودية البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و حماية البيانات. بالإضافة إلى ذلك، تتوفر فرص هائلة للبنك العربي للاستفادة من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة المتعاملين من خلال الروبوتات الذكية، و تطوير عمليات تقييم المخاطر، و الكشف عن أنماط الاحتيال. يحتمل للذكاء الاصطناعي أن يساعد في تخصيص المنتجات المالية و زيادة تجربة العميل.
- الكفاءات
- العملاء
- الذكاء
- البنوك
التكنولوجيا الاصطناعي والامتثال: تسهيل العمليات المصرفية الصعبة
تسهل التكنولوجيا الاصطناعي، مع التركيز على المطابقة التنظيمي، للبنوك المال تبسيط الإجراءات المصرفية الشاقة بشكل كبير. فهي تدعم في أتمتة مهام التدقيق من العمليات غير المشروعة، و زيادة جودة التقارير، و الحد الأخطاء المرتبطة فيما يتعلق بـ. كما يُمكن للمصارف تحديث قدرة الفريق و ترشيد الاستثمارات من خلال تحويل الإجراءات العادية.
توقعات الذكاء في المؤسسات المالية : توقعات و تحليلات
يشهد القطاع المالي تحولاً رقمياً عميقاً مدفوعاً بالتقدم الهائل في نطاق الذكاء الاصطناعي. نتوقع أن تتزايد تطبيقات الذكاء الاصطناعي بشكل كبير ، بدءاً من تطوير تجربة العميل ووصولاً إلى تسريع العمليات الأساسية . سيساهم الذكاء الاصطناعي في الكشف الاحتيال، و تحسين المخاطر، و تخصيص الخدمات المالية لـ أكبر فعالية. توجد أيضاً زيادة في استخدام المساعدين الذكية للدعم خدمة عملاء عالية الجودة. تدل التحليلات إلى أن البنوك التي تتبنى الذكاء الاصطناعي بشكل فعال ستكون في وضع مميز للمنافسة في العصر القريب.
- تعزيز تجربة العميل
- تبسيط العمليات التشغيلية
- منع الاحتيال
- توفير الخدمات المالية
الذكاء الاصطناعي : حلول مبتكرة مبتكرة بهدف كفاءة البنوك
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع المصرفي من خلال تقديم حلول جديدة تعزز في تحسين فعالية المهام. بدءًا من أتمتة الإجراءات الرئيسية وصولًا إلى تعزيز عمليات مكافحة التلاعب، يُمكّن الذكاء الاصطناعي البنوك من إتاحة حلول أسرع للمستخدمين وتحقيق أهداف أهداف أعلى.
Report this page